Analisis Pasar GPU Q2 2024: Notebook Mendominasi Pertumbuhan Shipment
Ringkasan Eksekutif: Pertumbuhan Tak Terduga di Kuartal Musim Dingin
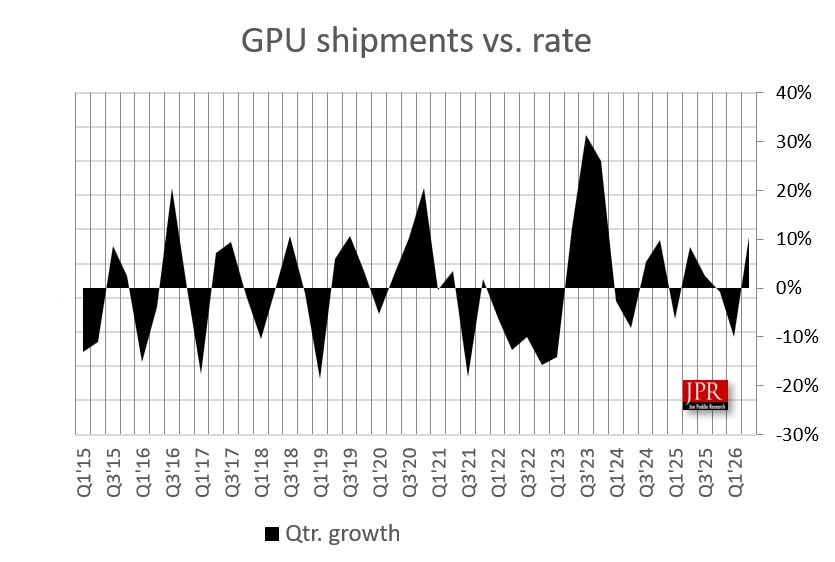
Laporan terbaru Jon Peddie Research (JPR) mengungkapkan anomali menarik di industri GPU: shipment global mencapai 75,5 juta unit di Q2 2024, naik 10,4% dari kuartal sebelumnya dan 1,1% year-over-year. Pertumbuhan ini mengejutkan karena Q2 secara historis merupakan kuartal datar atau menurun untuk industri grafis. JPR mencatat bahwa segmen notebook menjadi locomotive utama pertumbuhan ini, dengan shipment naik 16,8% quarter-over-quarter, sementara segmen desktop justru menyusut 4% di periode yang sama.
Data ini memperkuat narasi jangka panjang bahwa notebook telah menguasai volume GPU secara keseluruhan. Dengan 78% shipment CPU klien berasal dari notebook, dominasi grafis terintegrasi di perangkat mobile menjadi semakin nyata. Untuk pengamat industri, angka-angka ini menandakan pergeseran struktural yang berkelanjutan, bukan sekadar fluktuasi musiman.
Konteks Musiman dan Signifikansi Statistik
JPR menegaskan bahwa Q2 biasanya datar atau negatif bagi shipment GPU, sehingga kenaikan 10,4% quarter-over-quarter ini bersifat statistik signifikan. Pola musiman normal cenderung menunjukkan penurunan setelah puncak liburan Q4 dan persiapan back-to-school di Q3. Kebalikan tren ini mengindikasikan adanya driver fundamental baru, kemungkinan besar didorong oleh siklus refresh enterprise dan permintaan AI PC yang mulai muncul.
Pertumbuhan year-over-year sebesar 1,1% meski modus, tetap menunjukkan momentum positif di tengah ketidakpastian makroekonomi global. Inflasi, suku bunga tinggi, dan persediaan berlebih di saluran distribusi sepanjang 2023 sempat menekan pembelian. Pemulihan ini, meski perlahan, menandakan pasar mulai menemukan keseimbangan baru.
Dominasi Notebook: Mesin Pertumbuhan Utama
Segmen notebook graphics mencatat lonjakan 16,8% quarter-over-quarter, jauh melampaui rata-rata industri. Faktor pendorong meliputi peluncuran platform Intel Core Ultra (Meteor Lake) dan AMD Ryzen 8000 series (Hawk Point) yang keduanya menonjolkan NPU untuk beban kerja AI lokal. Vendor OEM mempersiapkan stok untuk musim liburan akhir tahun dan siklus refresh Windows 11 yang mendorong migrasi dari Windows 10.
Dominasi notebook terlihat juga dari sisi CPU: 78% dari seluruh shipment CPU klien merupakan prosesor mobile. Artinya, hampir 4 dari 5 GPU yang dikirimkan JPR adalah grafis terintegrasi di dalam SoC mobile. Ini mengubah definisi “GPU shipment” dari kartu diskret ke grafis terintegrasi, dengan implikasi besar bagi roadmap produk Nvidia, AMD, dan Intel.
Desktop Tetap Relevan di Niswa Performa Tinggi
Meski shipment desktop GPU turun 4% quarter-over-quarter, segmen ini tetap krusial untuk margin dan branding. Kartu grafis diskrit (dGPU) justru naik 12,2% meski harga memori (VRAM) tinggi akibat volatilitas pasar DRAM. Hal ini menunjukkan permintaan inelastic dari gamer enthusiast, kreator konten, dan workstation profesional yang membutuhkan VRAM besar dan compute CUDA/OpenCL.
Penurunan shipment desktop GPU secara keseluruhan dipengaruhi oleh kelemahan pasar DIY dan pre-built entry-level. Konsumen budget beralih ke notebook gaming atau menunggu generasi berikutnya (RDNA 4 / Blackwell). Sementara itu, workstation desktop dengan GPU profesional (RTX Ada / Radeon PRO) menunjukkan ketahanan yang lebih baik.
Peta Market Share Vendor: Intel Masih Raja Volume
Intel mempertahankan posisi teratas dengan 56% market share GPU berkat kehadiran grafis terintegrasi di seluruh lini prosesor Core, Core Ultra, hingga Pentium dan Celeron. Namun, pangsa pasarnya merosot 1% quarter-over-quarter dan 5% year-over-year. Erosi ini mencerminkan keberhasilan AMD merebut pangsa di segmen mobile premium dan desktop dengan Ryzen AI 300 series serta keberlanjutan popularitas APU Steam Deck.
Posisi Intel sebagai pemimpin volume bukan berarti dominasi performa atau margin. Sebagian besar shipment Intel adalah iGPU entry-level hingga mid-range. Di segmen dGPU berperforma tinggi, Nvidia tetap tidak tertandingi. Intel Arc (Alchemist/Battlemage) masih dalam tahap membangun basis instalasi dan ekosistem driver.
AMD dan Nvidia: Pertumbuhan Bertahap di Segmen Berbeda
AMD mengamankan kenaikan 0,6% market share quarter-over-quarter, didorong oleh momentum Ryzen 8000 mobile dan Radeon 7000 series desktop. Desain chiplet RDNA 3 memungkinkan AMD menawarkan performa per watt yang kompetitif di notebook gaming tipis. Di sisi server, CDNA 3 (MI300X) mulai berkontribusi pada revenue meski volume unitnya kecil.
Nvidia tumbuh 0,46% market share, sepenuhnya didorong oleh shipment dGPU (GeForce RTX 40 series, RTX Ada workstation, dan data center H100/H200/B200). Nvidia tidak memiliki iGPU untuk volume massal, sehingga setiap persen kenaikan share mewakili nilai ASP (Average Selling Price) yang jauh lebih tinggi. Dominasi CUDA di AI training/inference mengunci posisinya.
Dinamika CPU: AMD Tumbuh Lebih Cepat dari Intel
Shipment CPU klien total naik 10,10% quarter-over-quarter. AMD mencatat pertumbuhan 12,74% untuk CPU klien, mengungguli Intel yang naik 8,99%. Keunggulan AMD didorong oleh reception positif Ryzen 8000G (desktop APU) dan Ryzen 8040/8050 mobile, serta desain monolitik yang efisien untuk volume massal. Intel mengandalkan volume Core Ultra 100 series (Meteor Lake) yang baru ramp-up produksi.
Rasio 78:22 (notebook:desktop) untuk CPU shipment memperkuat thesis bahwa masa depan komputasi klien adalah mobile. Intel dan AMD keduanya mengoptimalkan roadmap untuk power envelope 15-28W (thin-and-light) hingga 45-55W (gaming/workstation mobile). Desktop menjadi niche untuk DIY, workstation tetap, dan server edge.
Implikasi Bagi Rancangan SoC Mendatang
Data shipment ini memvalidasi strategi “AI PC” kedua vendor. NPU (Neural Processing Unit) menjadi diferensiasi baru di mobile. Intel Core Ultra menanam NPU di semua SKU, AMD Ryzen AI 300 series menargetkan 50+ TOPS NPU. Shipment Q2 2024 adalah baseline sebelum gelombang AI PC benar-benar tiba di Q4 2024 dan 2025.
Bagi produsen memori (Samsung, SK Hynix, Micron), kenaikan 12,2% shipment dGPU berarti permintaan VRAM GDDR6/GDDR6X tetap kuat. Volatilitas harga DRAM yang disebut JPR kemungkinan besar akan berlanjut hingga kapasitas baru online pada 2025. Ini memengaruhi BOM (Bill of Materials) kartu grafis generasi depan.
Shipment dGPU Naik 12,2% di Tengah Harga Memori Tinggi
Fakta menarik dari laporan JPR: shipment GPU diskrit (dGPU) naik 12,2% quarter-over-quarter meski harga komponen, khususnya memori VRAM, berada pada level tinggi. Hal ini mengindikasikan permintaan yang relatif tidak elastis (price inelastic) dari segmen enthusiast dan profesional. Peluncuran RTX 4070 Super / 4070 Ti Super / 4080 Super di awal 2024 memperbarui lineup mid-high end tanpa menaikkan MSRP signifikan.
Di sisi AMD, Radeon RX 7900 GRE dan penurunan harga RX 7800 XT / 7700 XT membantu volume. Namun, pangsa pasar dGPU AMD tetap di bawah 20% berdasarkan estimasi industri. Nvidia menguasai ~80%+ pasar dGPU desktop, posisi yang tidak goyah sejak era Pascal.
Faktor Harga Memori dan Rantai Pasokan
JPR menyebut “elevated component pricing driven by memory-market volatility” sebagai tekanan biaya. Harga DRAM spot naik signifikan sejak Q4 2023 akibat pemotongan produksi vendor memori dan permintaan server AI yang melonjak. Harga kontrak GDDR6/GDDR6X naik 15-25% year-over-year. Ini memampatkan margin board partner (ASUS, MSI, Gigabyte, dll) dan mengakhiri era harga turun setelah kripto winter 2022.
Untuk konsumen, artinya harga kartu grafis generasi saat ini (RTX 40 / RX 7000) cenderung stabil atau naik tipis hingga generasi berikutnya (Blackwell / RDNA 4) hadir. Promo musiman (Ramadan, 11.11, Harbolnas) tetap menjadi momen terbaik untuk beli, namun diskon dalam tidak akan sebesar era 2022-2023.
Tren Jangka Panjang: Konvergensi CPU-GPU dan AI PC
Data JPR Q2 2024 adalah bukti nyata konvergensi CPU dan GPU di level silicon. Batasan antara “CPU shipment” dan “GPU shipment” semakin kabur karena hampir semua prosesor modern menyertakan grafis terintegrasi. JPR melaporkan keduanya terpisah untuk konsistensi historis, tapi realitas pasar: setiap shipment CPU klien = shipment GPU (iGPU).
Era AI PC mempercepat konvergensi ini. NPU menjadi blok ke-3 setelah CPU dan GPU di dalam SoC. Microsoft menetapkan standar 40+ TOPS NPU untuk branding “Copilot+ PC”. Shipment Q2 2024 (sebelum Copilot+ PC launch Juni 2024) adalah baseline. Kuartal-kuartal mendatang akan menunjukkan seberapa cepat adopsi platform AI PC baru ini.
Proyeksi Hanya Kedua 2024 dan 2025
Berdasarkan tren shipment Q2 dan roadmap produk, Q3 2024 diperkirakan menunjukkan pertumbuhan seasonal normal (back-to-school, persiapan holiday). Q4 2024 akan menjadi ujian nyata: peluncuran Intel Core Ultra 200V (Lunar Lake), AMD Ryzen AI 300 (Strix Point), dan Snapdragon X Elite/Plus akan membanjiri pasar. Shipment GPU total bisa tembus 80+ juta unit di Q4.
Tahun 2025 akan menentukan apakah AI PC menciptakan super-siklus refresh (seperti Windows 95 / Win 7 / Win 10) atau hanya upgrade incremental. Faktor kunci: ketersediaan aplikasi AI lokal yang compelling (bukan cloud), harga premium AI PC vs non-AI, dan stabilitas makroekonomi. JPR akan melacak metrik ini kuartal per kuartal.
Implikasi Bagi Stakeholder: OEM, Channel, dan Investor
Bagi OEM (Lenovo, HP, Dell, ASUS, Acer), data ini mengonfirmasi strategi fokus pada notebook AI PC. Alokasi wafer dan kapasitas assembly diprioritaskan untuk platform mobile terbaru. Desktop menjadi prioritas kedua, kecuali workstation dan gaming premium. Inventory management menjadi kritis: overstock Q3 2023 baru bersih Q1 2024, jadi OEM hati-hati memesan Q3/Q4 2024.
Bagi distribusi dan retail (channel), mix produk bergeser ke notebook ASP lebih tinggi (AI PC). Margin persentase mungkin mirip, tapi margin absolut per unit naik. Promosi bundling (laptop + monitor + tas + Office) menjadi alat utama untuk menggerakkan volume. Retail fisik harus beradaptasi dengan pengalaman demo AI lokal (Copilot, NPU benchmark) untuk menarik pembeli.
Perspektif Investor: Volume vs Value
Investor harus membedakan volume (Intel menang) vs value/revenue (Nvidia menang) vs growth rate (AMD menang di persentase). Saham NVDA mencerminkan dominasi data center AI, bukan shipment GPU klien. Saham AMD mencerminkan gain share CPU server (EPYC) dan client. Saham INTC mencerminkan turnaround foundry dan produk, dengan volume GPU sebagai indikator kesehatan client computing.
Metrik kunci untuk dikawal: ASP dGPU, attach rate AI PC, inventory weeks di channel, dan wafer allocation split (leading-edge vs mature node). JPR data adalah salah satu puzzle piece; perlu dikombinasikan dengan Gartner/IDC PC shipment, SemiOrg wafer data, dan guidance vendor.
Kesimpulan: Pasar GPU di Titik Balik Struktural
Laporan JPR Q2 2024 menggambarkan industri GPU di titik balik struktural. Pertumbuhan 10,4% quarter-over-quarter di kuartal musiman lemah, didorong notebook (+16,8%) dan dGPU (+12,2%), menandakan permintaan fundamental yang sehat di bawah ketidakpastian makro. Dominasi notebook (78% CPU shipment) dan konvergensi CPU-GPU-NPU mendefinisikan era baru komputasi klien.
Bagi pemangku kepentingan Indonesia, data ini relevan karena pasar lokal mengikuti tren global dengan lag 1-2 kuartal. Notebook gaming dan thin-and-light mendominasi penjualan e-commerce (Tokopedia, Shopee, Blibli). Distributor lokal (Ingram Micro, Metron, Datascrip) harus menyesuaikan portofolio ke arah AI PC. Konsumen Indonesia yang peka harga akan menunggu promosi besar-besaran, tapi early adopter AI PC sudah muncul di kalangan kreator dan developer.


